


O lucro líquido da Yinglian Co. sobe 1.573%: a história por trás da mudança de "alto-imposto" das embalagens metálicas para a nova energia
A Yinglian Co., Ltd. (002846) divulgou recentemente seu relatório Q3 2025, mostrando que a empresa obteve receita operacional de 1,648 bilhão de yuans nos primeiros três trimestres, um aumento de 10,68% ano-a-ano; o lucro líquido atribuível aos acionistas foi de 35,378 milhões de yuans, um aumento impressionante de 1.572,67% ano-a-ano, transformando com sucesso perdas em ganhos. O fluxo de caixa líquido das atividades operacionais foi de 235 milhões de yuans, aumentando 5.112% ano-a-ano, o que aparentemente parece ser uma "reviravolta notável".
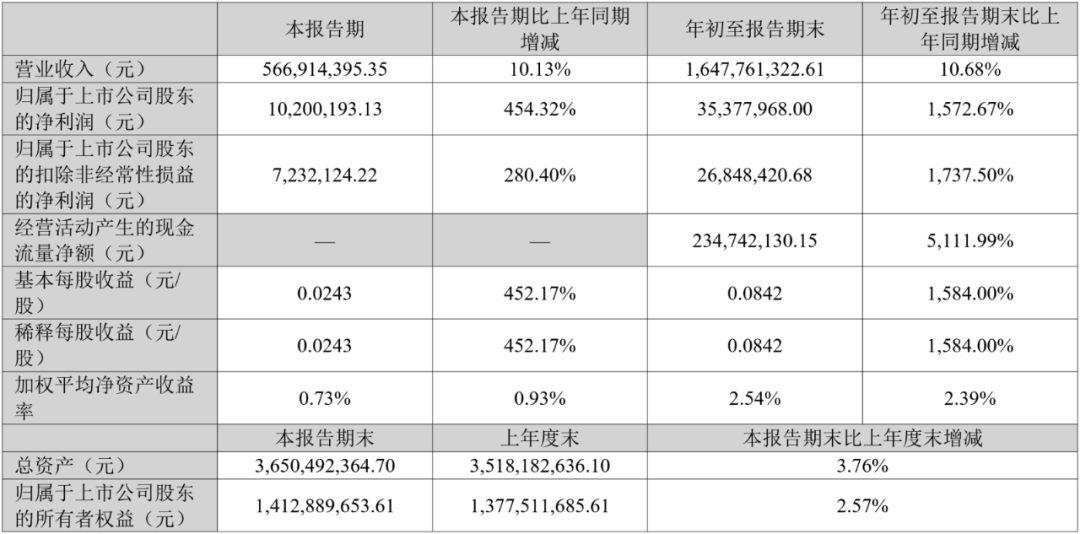
No entanto, se analisarmos a estrutura de lucros, ainda vale a pena salvaguardar a sustentabilidade deste elevado crescimento. A margem de lucro bruto da empresa foi de apenas 12,56%, um aumento de 1,81 pontos percentuais em relação ao ano anterior, mas ainda inferior ao nível médio da maioria dos pares (como cerca de 15%-18% para ações da Orijin e Jihong); A margem de lucro líquido é de apenas 2,0%, indicando que o negócio principal ainda é dominado pela concorrência de baixo lucro.
Durante o período, as despesas atingiram 169 milhões de yuans, um aumento de 22,5 milhões de yuans ano-a-ano, dos quais as despesas de vendas aumentaram 29,21% e as despesas de P&D aumentaram 24%, indicando que a empresa ainda precisa manter o ritmo de crescimento com altos investimentos, apesar do crescimento limitado da receita. Se o crescimento das receitas abrandar, esta estrutura de despesas tornar-se-á um novo encargo de lucro.
Nova energia-transfronteiriça: um jogo de alto-risco de investimento
Durante o período do relatório, a empresa concentrou seu foco estratégico no campo de novos materiais energéticos, planejando investir 3,089 bilhões de yuans para construir um projeto de coletor de corrente composto, incluindo uma capacidade de produção anual de 100 milhões de metros quadrados de folha de alumínio composta e 500 milhões de metros quadrados de folha de cobre composta. Atualmente, apenas 5 linhas de produção de folhas de alumínio composto e 5 linhas de produção de folhas de cobre foram construídas, e os produtos ainda estão em fase de testes para clientes de baterias de energia.
O coletor de corrente composto é um componente chave das baterias de lítio, que apresenta vantagens de leveza e segurança, e é considerado uma nova geração de materiais por líderes como CATL e BYD. No entanto, este campo tem um limiar técnico elevado, um longo ciclo de verificação e um ciclo de retorno mais longo. Com base na escala de investimento planejada existente, 3,089 bilhões de yuans equivalem quase a 1,5 vezes o lucro operacional das ações da Yinglian em 2024 e 85% dos ativos totais da empresa. Na ausência de patentes essenciais e de voz da indústria, esse "estilo-de jogo" transfronteiriço-trará grande pressão de capital e de execução.
Mais importante ainda, a concorrência atual no mercado doméstico de folhas de cobre para baterias de lítio é acirrada. Em 2025, a capacidade nacional de produção de folhas de cobre para baterias de lítio deverá exceder 16 bilhões de metros quadrados e a taxa de utilização da capacidade será inferior a 70%. As empresas líderes Putailai, Jiayuan Technology, ações Nord, etc. têm vantagens óbvias na certificação do cliente e no custo de escala, e se as ações Yinglian forem difíceis de alcançar rapidamente a produção em massa de produtos, elas enfrentarão o dilema de "entrar no mercado".
O principal negócio de embalagens expandiu-se, mas o teto do mercado aproximava-se
Além do novo projeto de energia, a empresa também investiu 918 milhões de yuans para construir uma base de fabricação de latas fáceis de-de{2}}abrir, que começou oficialmente em 13 de outubro, e planeja melhorar a capacidade de produção e o nível de processo por meio de linhas de produção inteligentes. A Yinglian é um dos participantes importantes no setor doméstico de tampas fáceis de-abrir-, com clientes cobrindo as áreas de alimentos, bebidas e latas de produtos químicos.
No entanto, do ponto de vista das tendências da indústria, as embalagens metálicas entraram na fase de competição de ações. De acordo com dados do China Business Industry Research Institute, o tamanho do mercado doméstico de metal-fácil de{2}}abrir será de cerca de 35 bilhões de yuans em 2024, com uma taxa de crescimento anual inferior a 3%. Ao mesmo tempo, as restrições de protecção ambiental estão a tornar-se mais rigorosas, os preços do alumínio flutuam frequentemente e a tendência de substituição de plásticos degradáveis e embalagens de papel-está a acelerar. Embora o principal negócio tradicional das ações da Yinglian ainda esteja estável, é difícil apoiar um alto crescimento. Continuar a expandir a produção num ambiente de crescimento limitado da procura pode levar a uma diminuição da utilização da capacidade e a um atraso no retorno do investimento.
Operação frequente de capital e alta dependência de financiamento
Diante do enorme investimento, a empresa optou por captar recursos por meio do mercado de capitais. Em setembro de 2025, o conselho de administração da empresa deliberou e aprovou o plano de emissão de ações A-para alvos específicos, com a intenção de arrecadar no máximo 1,5 bilhão de yuans, e os fundos serão usados principalmente para projetos de coletores de corrente compostos e projetos de cobertura fácil-de{5}}abrir. Ao mesmo tempo, sua-subsidiária integral Shantou Yinglian lançou o Guangdong Guangdong Property Industry Technology Equity Investment Fund, com o primeiro lote de 45 milhões de yuans e uma participação acionária máxima de 15,63% no futuro.
Mas por trás destas ações de capital está a contínua pressão restritiva do fluxo de caixa das empresas. No final do terceiro trimestre, o índice de ativos-passivos da empresa era de 59,8%, um aumento de quase 8 pontos percentuais em comparação com 2023. O aumento significativo no fluxo de caixa operacional vem principalmente da melhoria do ciclo de pagamento, e não do aumento substancial no lucro principal. Se a colocação privada for bloqueada ou o retorno do projeto for adiado, as ações da Yinglian poderão enfrentar o risco duplo de fluxo de caixa restrito e expansão da dívida.
Desafios de gestão sob governança familiar
A estrutura de governança das ações da Yinglian ainda apresenta características familiares óbvias. O atual controlador, Weng Weiwu, detém 40,89% das ações, formando uma relação de ação concertada com o gerente geral Weng Baojia e outros membros da família. O salário de Weng Baojia em 2024 será de 1,11 milhão de yuans, e o presidente Weng Weiwu será de 780.000 yuans, e os dois controlarão várias subsidiárias ao mesmo tempo. A gestão familiar é boa para estabilizar o controlo, mas também pode enfraquecer os controlos e equilíbrios internos e a transparência.
Além disso, a empresa possui mais de 700 “riscos Sky Eye” em suas áreas próprias e adjacentes, a maioria dos quais são advertências gerais de negócios, mas refletem seus riscos potenciais na gestão financeira, contratual e contenciosa. Face aos planos de investimento de milhares de milhões de yuans, a padronização dos mecanismos de governação é particularmente crítica.
O ambiente externo está cada vez mais apertado e a janela de transformação é limitada
De uma perspectiva macro, o “sonho da nova energia” da Yinglian Co., Ltd. está actualmente numa fase de ajustamento racional após um pico no ciclo. De acordo com os dados do GGII, a taxa de crescimento da capacidade instalada de baterias de energia da China deverá cair para 18% em 2025, muito abaixo dos 48% em 2023. As despesas de capital da indústria estão geralmente a contrair-se e a aprovação de novos projectos está a tornar-se mais rigorosa. Neste ambiente, se o projeto do coletor de corrente composto da Yinglian Co., Ltd. não conseguir atingir rapidamente a produção em massa e garantir clientes, enfrentará a difícil situação de alto investimento, mas retornos lentos.
Ao mesmo tempo, o negócio de embalagens metálicas está sob dupla pressão devido ao declínio das encomendas internacionais e ao aumento dos custos. No primeiro semestre de 2025, as exportações de embalagens metálicas da China caíram 8,4% ano-a-ano, forçando algumas pequenas e médias-empresas a cortar a produção. Embora o mercado tradicional da Yinglian Co., Ltd. permaneça relativamente estável, o espaço para crescimento é limitado.
Conclusão: por trás do aumento nos lucros está uma aposta de alto-risco-intersetorial.
O desempenho explosivo da Yinglian Co., Ltd. nos primeiros três trimestres de 2025 parece mais uma recuperação estrutural do que uma mudança qualitativa na rentabilidade. O alto-investimento e o alto-risco em novas energias, combinados com o fraco crescimento nos negócios tradicionais, colocam esta empresa de manufatura com um valor de mercado de dezenas de bilhões em uma encruzilhada de transição estratégica.
Das embalagens metálicas aos novos materiais energéticos, o caminho da Yinglian Co., Ltd. é ambicioso, mas repleto de incertezas. A sustentabilidade do actual elevado crescimento depende não só do progresso da produção dos projectos, mas também da sua capacidade de implementar tecnologia, gerir finanças e governar eficazmente. Nos próximos anos, a empresa poderá pesar repetidamente a “inovação” contra a “estabilidade”, e esta aposta-intersectorial está longe de alcançar um resultado decisivo.