


A indústria de embalagens e impressão está passando por uma grande remodelação, com pedidos de falência e desligamentos não falidos atingindo uma nova alta em quase 13 anos!
Nos últimos catorze anos, o GAA (Graphic Arts Consulting) gravou e comentou continuamente sobre fusões e aquisições em várias linhas de negócios centradas na indústria de embalagens e impressão, com foco em impressão comercial, embalagens (rótulos, caixas de papel dobráveis, embalagens flexíveis) e grandes mercados de impressão de formato. A cada agosto, revisamos as características da transação dos últimos 12 meses para determinar a direção futura da indústria: quais segmentos de fusões e aquisições estão aumentando ou diminuindo? Como a lógica dominante do comprador concluindo a aquisição mudou? Está expandindo a rede ou integração? Que idéias eles fornecem para possíveis atividades comerciais em segmentos futuros?
A conclusão geral para este ano é que o número de fusões e aquisições permaneceu estável, mas a visibilidade diminuiu. Embora o desempenho geral da economia dos EUA tenha sido robusto no ano passado (com aumentos moderados de taxas de juros para conter a inflação), os sinais de uma "pista desigual" aumentaram em torno da queda de 2024- os registros de falência e os fechamentos de não falência estão em ascensão, e a demanda enfraquecida se tornou um período de alta frequência na boca dos proprietários de negócios. O aumento significativo do volume de consulta para os negócios de "circunstâncias especiais" da GAA nos últimos meses confirma indiretamente a tendência de espalhamento por pressão dos negócios.
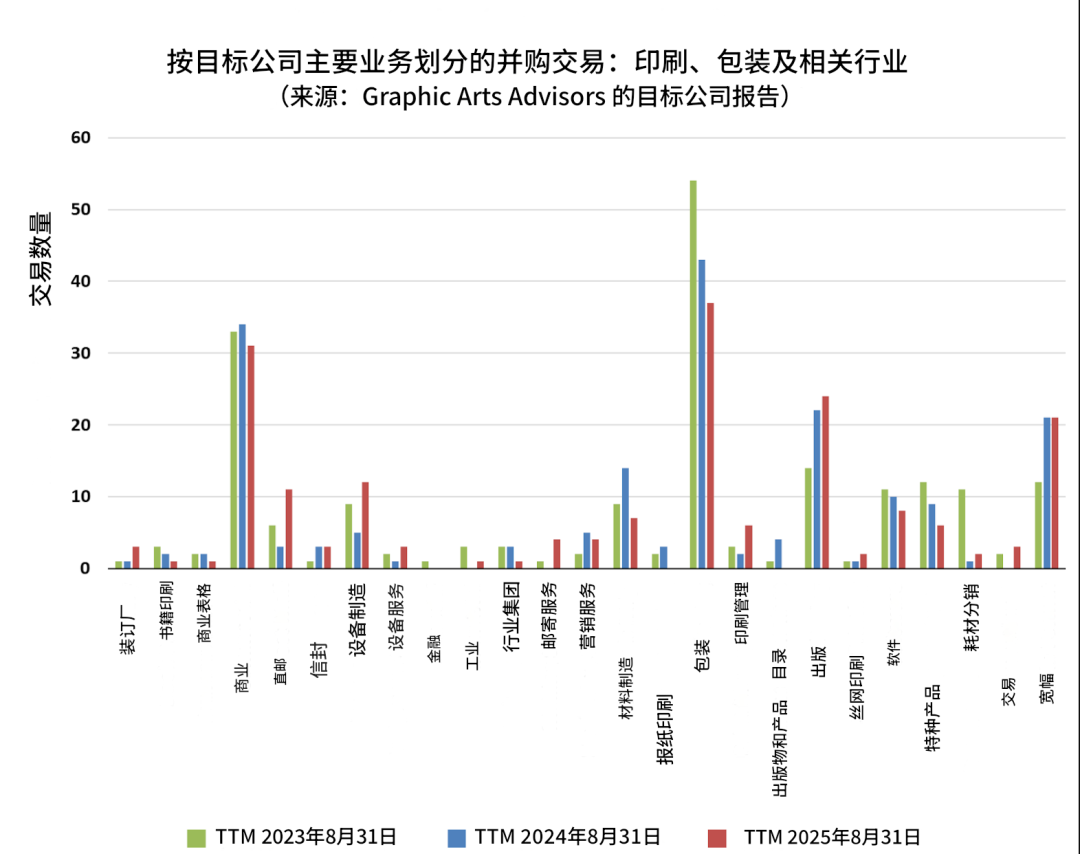
No nível do ritmo, uma observação rolante de três meses dos anúncios de negociação dentro de um ano mostra que atingiu o pico em janeiro e com o destaque em julho de agosto; Do ano até o presente, a atividade comercial geral permanece estável. Em termos de volume e distribuição de transações, o setor registrou um total de 191 transações notáveis de fusões e aquisições nos últimos 12 meses. Comparado ao ciclo estatístico anterior, ele aumentou apenas 1,1%, ainda menor que o ponto alto de 12,4% em 2022. Desde a liberação da revisão anual em 2016, o atual volume de negociação absoluto está próximo de um nível baixo.
01
Impressão comercial: a proporção de fusões e aquisições está aumentando e o novo capital externo é cauteloso
O volume geral de transações de impressão comercial é estável, mas se a estrutura for dividida, pode -se observar que o sinal de pressão está se fortalecendo: a proporção de fusões e aquisições aumentou para 42% (31,3% em 2023; 26,5% em 2024), aumentando significativamente. As aquisições baseadas em fusões normalmente realocam os clientes do vendedor para a linha de produção do comprador, onde o comprador não assume o comércio ou outras dívidas e recebe seletivamente equipamentos necessários ou ideais. Um aumento na proporção geralmente indica excesso de capacidade e pressão financeira intensificada, bem como uma diminuição nos compradores dispostos a enfrentar operações de consolidação da fábrica ou vendedores que sofreram perdas operacionais a longo prazo.
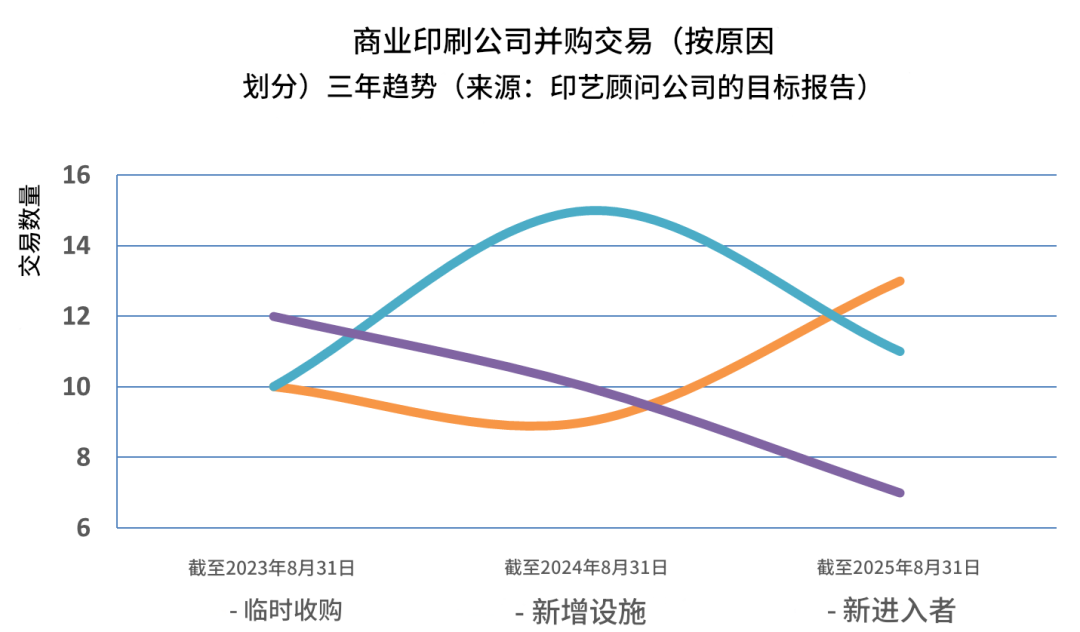
A aquisição de plantas inteiras para manter as operações diminuiu. No ano passado, houve um total de 18 casos de "manter operações originais de fábrica após a aquisição" na impressão comercial, dos quais 11 foram devidos aos compradores que adicionavam ramos/linhas de produção e 7 foram concluídos por novos participantes. Vale a pena notar que entre os 7 novos participantes, 6 lojas adquiridas em pequenas franquias e o sétimo adquiriu uma empresa de impressão comercial que também opera fotocópia. Depois de excluir as menores fachadas de lojas, a impressão comercial não atraiu novos investidores externos.
Em termos de motivação do comprador e integração do setor, entre vários fatores como "expansão regional", "novos serviços" e "participação em private equity", novos serviços são a motivação da transação mais mencionada: as empresas de serviços de correio entram na impressão comercial por meio de aquisições (integração horizontal típica). Os editores de revistas profissionais adquirem empresas de impressão comercial. Uma empresa de impressão comercial foi adquirida devido ao seu negócio emergente de caixa de papel dobrável.
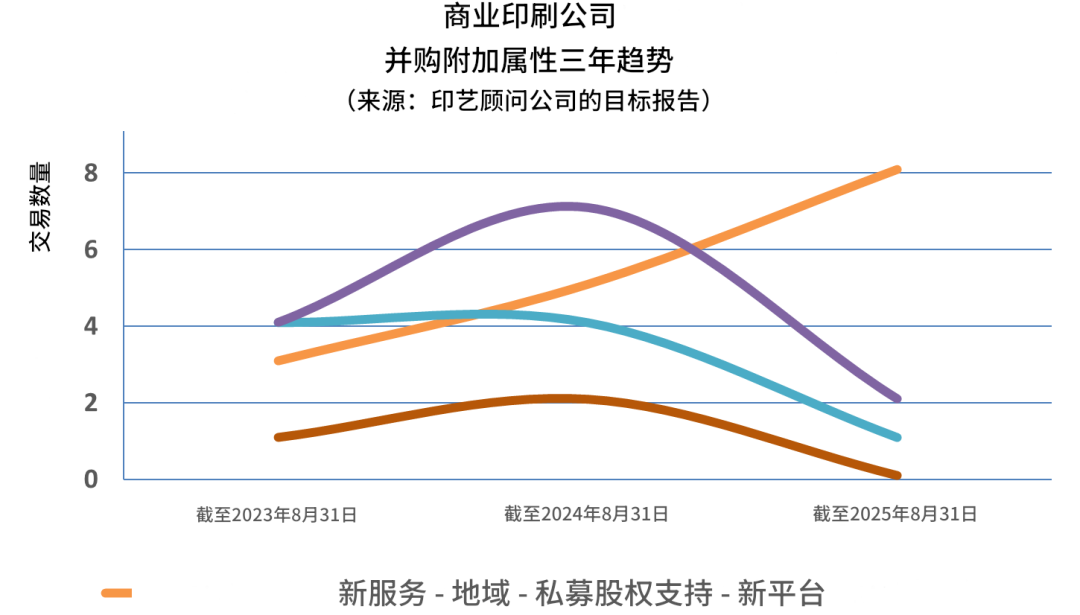
Muitos proprietários lembram que seu desempenho em 2022 foi "excelente", e algumas empresas permaneceram fortes em 2023, mas enfraqueceram de 2023 a 2024, tornando 2025 ainda mais "desafiador" até o momento. As queixas sobre a escassez de mão -de -obra diminuíram significativamente, mas os operadores qualificados de máquinas de simulação ainda são difíceis de encontrar. As questões relacionadas ao fornecimento de papel desapareceram basicamente e o alto inventário no estágio inicial foi digerido. O poder de precificação geral 'retorna ao comprador'. O interesse do patrimônio privado na impressão comercial resfriou significativamente, sem novos projetos de plataforma com suporte de private equity anunciados no ano passado. Embora não tenha retornado ao "Período do Cold Capital" antes da Covid-19, a cautela tem sido o consenso.
As transações representativas incluem Drummond (com sede em Jacksonville, Flórida), adquirindo a Tucker Casbury Printing Company em Atlanta e a New London Communications para fortalecer sua influência na região sudeste por meio de um layout de dual local. Este é um exemplo típico de estratégia de integração regional (em vez de integração nacional), que envolve fortalecimento constante em áreas urbanas selecionadas por meio de aquisições operacionais e fusões e aquisições.
02
Indústria de embalagens: ainda é a mais ativa, mas sua popularidade diminuiu; Resfriamento de tags, proporção estável de private equity
O mercado de embalagens tem sido o segmento mais ativo há cinco anos consecutivos, mas o número de transações públicas diminuiu nos últimos dois anos. A impressão da etiqueta permanece estável, mas resfriou significativamente, com apenas 16 transações nos últimos 12 meses, em comparação com 29 transações em 2021 e 41 transações em 2022 (impulsionado pelo private equity naquele momento). A quantidade de compra de caixas de papel de embalagem e dobramento onduladas diminuiu em comparação com o ano passado.
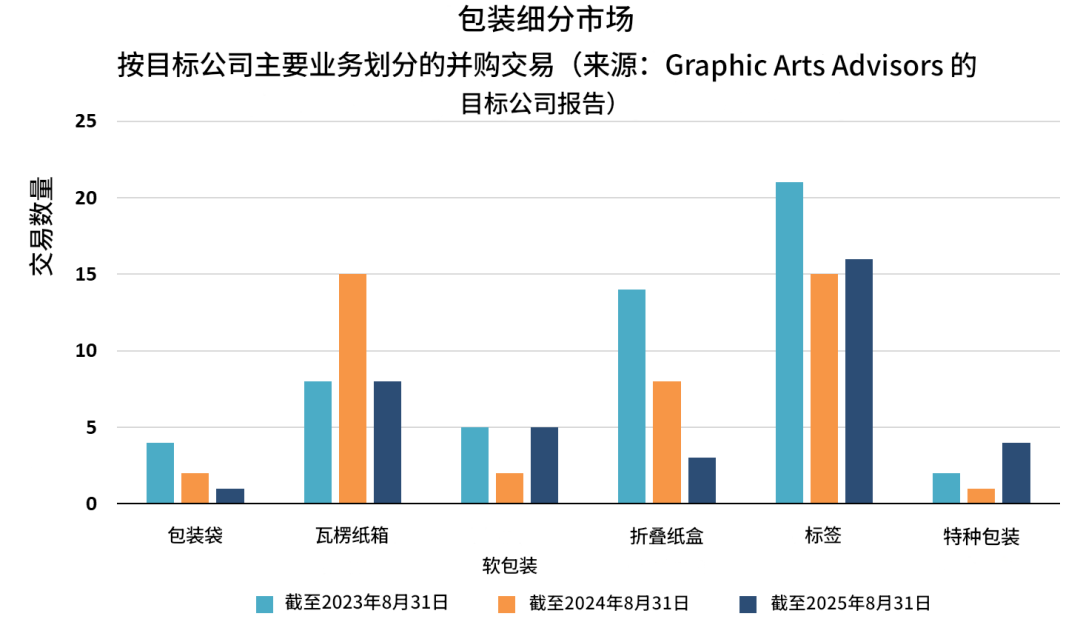
Do ponto de vista da estrutura e dos motivos da transação, das 37 transações de embalagem registradas nos últimos 12 meses, apenas 1 foi uma aquisição de estilo de fusão (o comprador Meyers fundiu uma antiga fábrica de caixas de papelão dobrável em uma fábrica existente nas proximidades; o comprador também fez uma fusão semelhante no ano passado). A maioria dos compradores enfatiza que adicionar novas capacidade de produção/instalações e expandir a cobertura geográfica são os principais fatores para a aquisição. O private equity participou de 19 transações, representando 51%, inalteradas em relação ao ano anterior. Sete novos participantes entraram no mercado, com três deles construindo uma nova plataforma. A importância da expansão regional à medida que a força motriz do núcleo diminuiu em comparação com os anos anteriores.
Em termos de influência, a série de ações tomadas pelo International Paper para adquirir Desma é considerada como tendo um enorme impacto. Após a intervenção do artigo internacional no acordo alcançado por Mengdi Desma, a Comissão Europeia solicitou que o artigo internacional vendesse cinco fábricas européias para o Grupo Alemão Parm. Posteriormente, a International Paper anunciou o fechamento de 18 fábricas nos Estados Unidos para remodelar seu posicionamento global no mercado de substratos de embalagem. A maioria dos fechamentos divulgados no ano passado está relacionada ao sistema DESMA (papelão, papelão ondulado/caixas).
Do ponto de vista da saúde, a embalagem geral mostra uma correlação negativa de "mais transações e menos fechamentos", indicando que, no fundo da integração contínua, o ambiente do vendedor ainda é saudável e a avaliação é relativamente firme.
03
Grande formato e produtos digitais relacionados: maduro e estável, e a ascensão dos gráficos experimentais
Para representar a diferenciação de indústrias em larga escala, elas são subdivididas em displays de varejo (principalmente exposições comerciais e equipamentos de exposição), gráficos em larga escala (evento, arquitetura, gráficos experimentais), gráficos de fletas (filmes corporais de veículos de transporte, etc.), faixas e tábuas de exibição (serviços gerais de grande escala).
Em primeiro lugar, a diferenciação está mudando de uma "vantagem do primeiro motor" para "capacidade de vendas diretas on-line, capacidade de planejamento e instalação e aplicativos de valor agregado (como impressão em lona de decoração de casa/escritório)". Em segundo lugar, os gráficos experimentais estão acelerando sua ascensão como uma categoria emergente. Com base na produção gráfica de alta qualidade, eles são sobrepostos a componentes estruturais, elementos audiovisuais e interações diversas para criar experiências imersivas de marca/entretenimento.
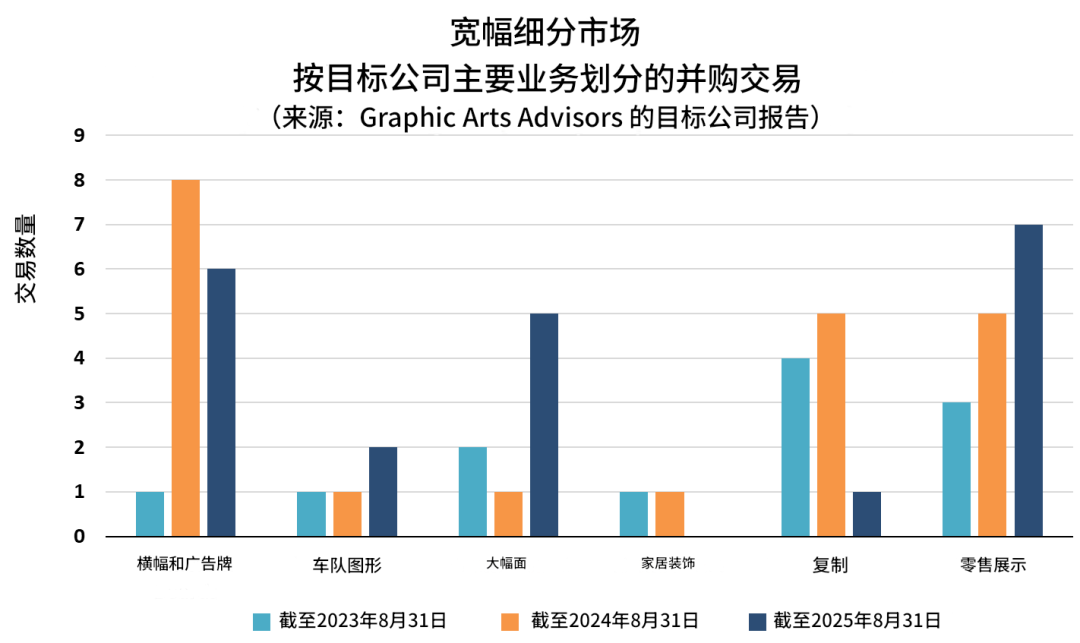
Em termos de tendências comerciais, houve um total de 21 transações públicas em larga escala nos últimos 12 meses, o mesmo do ano passado. O private equity é mais ativo, mas não surgiram novas plataformas. Espera-se que a atividade comercial futura continue: aqueles que não possuem diferenciação estarão sob pressão para sair, enquanto os líderes em faixas de eventos/varejo/construção/experiência serão mais favorecidos por investidores financeiros com modelos de negócios de alta qualidade.
As transações representativas incluem a aquisição de Womela por Riverside (2024/01); A Wasserman adquire a Blue Media (março de 2024; sediada no Arizona, especializada em impressão, instalação e construção baseada em cenas de grande formato). A aquisição de Moss de Rocket Graphics do Reino Unido (2024/02) é a manifestação mais representativa da tendência em relação aos "gráficos experimentais". Moss (com sede em Franklin, Illinois) é especializado em instalações gráficas de tecidos de tensão, com receita superior a US $ 100 milhões. Por meio de fusões e aquisições contínuas, ela expandiu seu escopo geográfico e limites de aplicação, mas sempre se concentrou no nicho de tecido de tensão.
04
Risco e aviso: sinais duplos de falência e fechamento
Do ponto de vista dos pedidos de falência, o número aumentou moderadamente, com mais pequenas e micro entidades. A tendência ascendente moderada que surgiu no ano passado continua este ano. Após um exame mais detalhado dos dados, pode -se observar que muitas pequenas empresas estão se candidatando à falência do capítulo 7 (liquidação) e alguns proprietários não estão cientes dos caminhos alternativos. Nesse setor, a menos que seja uma grande empresa com tamanho suficiente para suportar os custos de falência e as preocupações com os clientes (como a LSC Communications), os procedimentos de falência são difíceis de prosseguir. O caminho mais viável e priorizado é vender rapidamente o portfólio de ativos/clientes e implementar o fechamento sem falências.

A impressão comercial mais uma vez ocupa o primeiro lugar em números de falência; Cinco deles vêm de mala direta. Mas a falência mais esperada do ano é, sem dúvida, a Landa Digital Printing Company. A empresa instalou mais de 50 unidades em todo o mundo, com cada unidade custando aproximadamente US $ 3,5 milhões e entrou com pedido de falência após consumir mais de US $ 1,3 bilhão em investimento cumulativo. Para usuários instalados, encontrar compradores para assumir o controle e garantir que a oferta contínua seja a principal prioridade. O último anúncio mostra que a transação de venda foi concluída.
Além disso, o fechamento de não falência atingiu uma nova alta desde 2012, principalmente devido à reestruturação da indústria de papel. Nos últimos 12 meses, houve 61 fechamentos de fábricas de falências, um aumento significativo em relação aos 41 do ano anterior, o mais alto desde 2012 (o pico anterior foi de 57 fechamentos nos 12 meses encerrados em 31 de agosto de 2014).
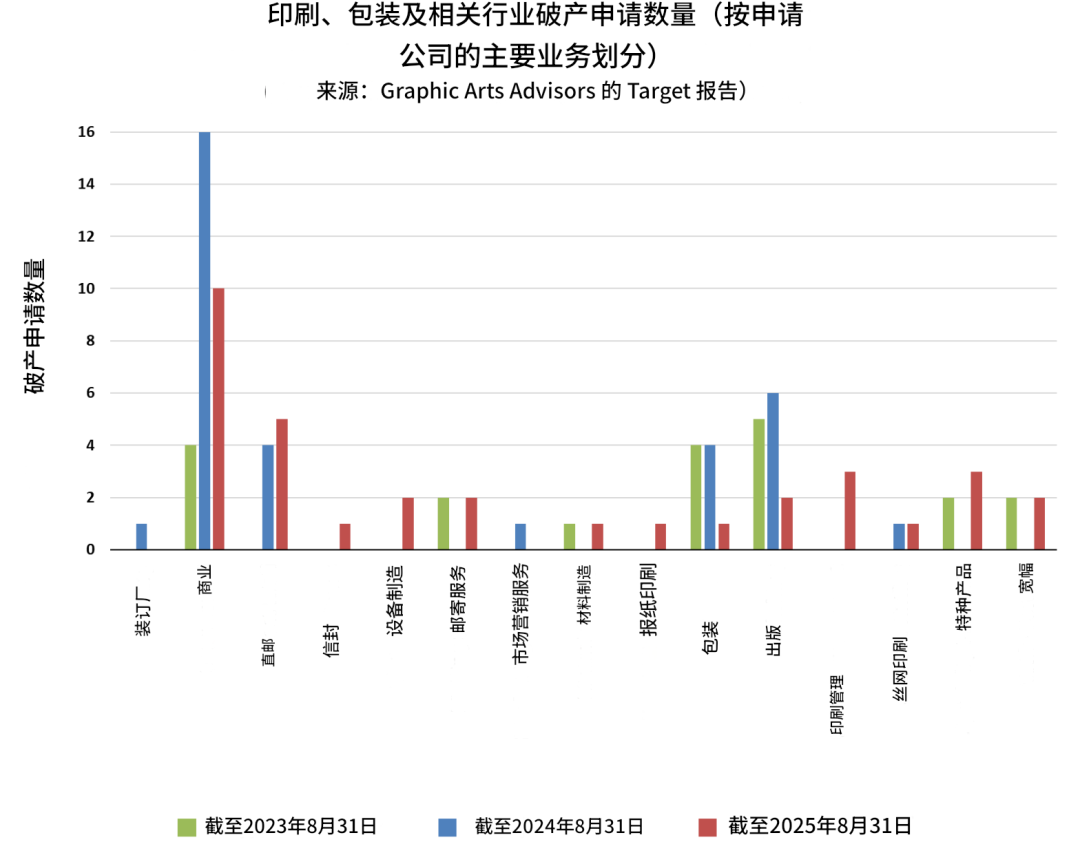
Olhando para ele em detalhes, a situação geral não é sombria, principalmente devido à reestruturação estrutural da indústria de papel: o fechamento das fábricas de papel levou à retirada da cadeia de fábricas relacionadas à caixa, especialmente à racionalização da capacidade de produção nos Estados Unidos pela indústria internacional de papel, que acelerou essa tendência. A capacidade de produção da impressão de jornais e as inserções de publicidade de impressão com deslocamento de rolagem relacionadas continuam a encolher. O fechamento das fábricas de encadernação comercial resultou em um alto número de fechamentos, possivelmente devido à demanda enfraquecida por impressão comercial e grandes clientes que se mudam de ligação para melhorar a eficiência e a competitividade de custos. Não é de surpreender que as fábricas relevantes de impressão de jornais tenham sido fechadas em sincronia com a suspensão dos jornais da comunidade local.
No "novo normal", a integração é refinada e, finalmente, as questões de "a melhor hora para se tornar pública" e "quando o comprador concluir a transação" são respondidas. Os padrões históricos mostram que as transações tendem a diminuir no estágio de verão. Este ano não é exceção: embora a estabilidade geral tenha sido estável desde o início do ano, o calibre rolante de três meses mostra um declínio constante após o pico em janeiro, atingindo um ponto baixo para o ano em julho e agosto.
O boom da demanda pós -pandemia terminou, os efeitos marginais do estímulo do governo desapareceram, o financiamento das taxas de juros permanecem altas, a disciplina de preços retornou e ainda existe incerteza de política comercial. A adaptabilidade dos proprietários ao 'novo normal' melhorou, mas o otimismo e a cautela coexistem. Se extrapolarmos da conversa atual para o próximo ano: mais vendedores poderão entrar no mercado; O comprador terá opções mais abrangentes e atenciosas de fusão e aquisição; A disponibilidade de promoções/descontos (como termos descontos, incentivos instrumentais) pode aumentar, facilitando a conclusão das transações.