


US$ 350 bilhões, um crescimento anual de 5,5%-o 'negócio invisível' de embalagens flexíveis está remodelando silenciosamente a cadeia de fornecimento global
O mercado global de embalagens flexíveis está avançando constantemente em direção a uma escala de US$ 350 bilhões, com as forças de alimentos e bebidas,-comércio eletrônico e políticas de sustentabilidade remodelando o cenário competitivo da indústria. Vamos dar uma olhada na interpretação mais recente da GlobalData sobre este setor.
1. Tamanho do mercado: crescimento constante, potencial significativo
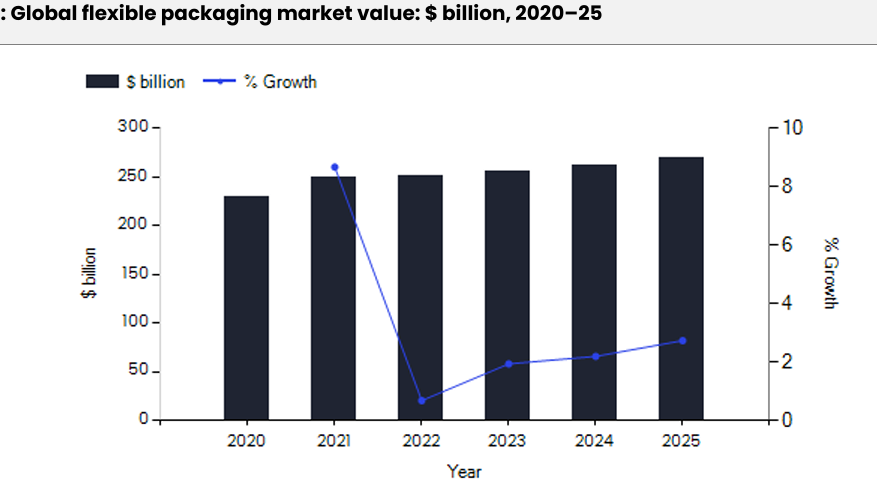
Em 2025, o mercado global de embalagens flexíveis deverá atingir US$ 269,2 bilhões, um aumento anual-a-de 2,7%. A taxa composta de crescimento anual nos últimos cinco anos manteve-se em 3,2%. Pode não parecer um crescimento explosivo, mas considerando a grande base, este já é um mercado que se aproxima dos 3 biliões de RMB.
O que é ainda mais digno de nota são os dados de previsão: até 2030, o tamanho do mercado deverá ultrapassar os 351,6 mil milhões de dólares, com a taxa de crescimento anual acelerando para 5,5%. Por que a aceleração? Os drivers regulatórios e de sustentabilidade serão discutidos mais adiante.
📊 Tamanho do mercado global de embalagens flexíveis e taxa de crescimento (2020-2025): O tamanho do mercado aumentou constantemente de US$ 229,9 bilhões em 2020 para US$ 269,2 bilhões em 2025, com as taxas de crescimento continuando a se recuperar após o ponto baixo em 2022.
2. Quem utiliza embalagens flexíveis? Alimentos e bebidas ocupam firmemente o primeiro lugar
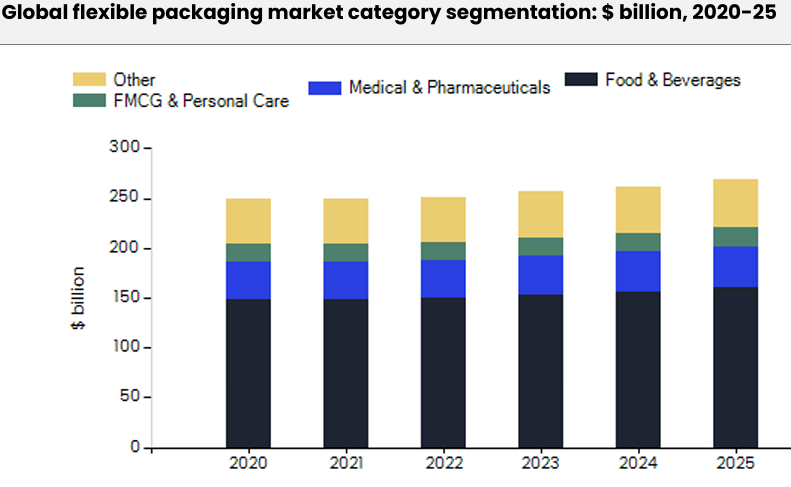
Olhando o mercado por aplicação, alimentos e bebidas respondem por 59,8%, garantindo firmemente o primeiro lugar, seguidos por saúde e produtos farmacêuticos (15,1%) e FMCG e cuidados pessoais (7,1%).
Esta estrutura quase não mudou nos últimos cinco anos e a lógica por detrás dela é simples: as embalagens flexíveis podem prolongar a vida útil dos alimentos, reduzir as perdas no transporte e controlar os custos dos materiais, tornando-as uma necessidade para as empresas alimentares. Juntamente com a popularidade dos alimentos para viagem e prontos-para-consumo, é improvável que essa demanda diminua facilmente.
📊 Participação no mercado global de embalagens flexíveis por categoria (2020-2025): a participação de alimentos e bebidas permaneceu constantemente acima de 59% por cinco anos consecutivos, tornando-se o principal impulsionador de consumo do mercado de embalagens flexíveis.
3. Quem compra onde? Ásia-Pacífico garante o primeiro lugar
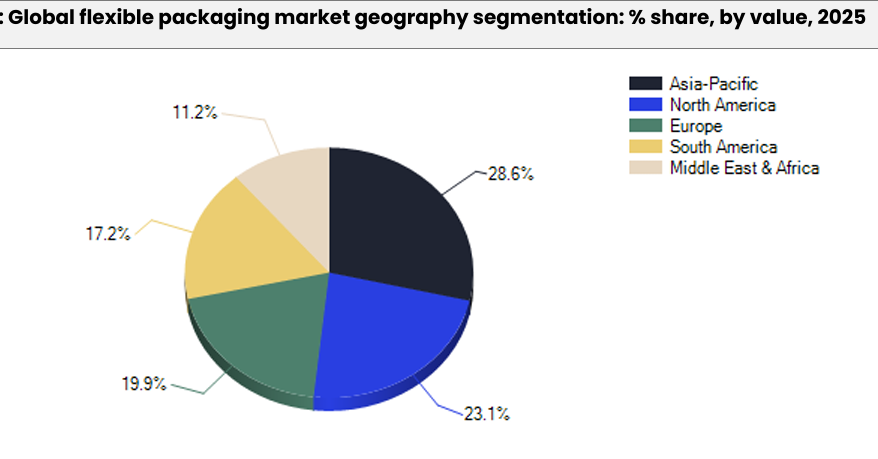
Em termos de distribuição regional, a Ásia-Pacífico ocupa o primeiro lugar globalmente, com uma participação de 28,6%, correspondendo a um tamanho de mercado de US$ 77 bilhões; A América do Norte (23,1%) e a Europa (19,9%) ocupam o segundo e terceiro lugar, respectivamente; A América do Sul (17,2%) também é um mercado significativo.
O forte desempenho da Ásia-Pacífico é impulsionado pelo aumento contínuo da urbanização-de acordo com o relatório, até 2025, os residentes urbanos na região da Ásia{3}}Pacífico excederão 2,2 bilhões, tornando-a a região com a maior densidade urbana do mundo. Quanto mais população urbana houver, maior será a procura de alimentos embalados e produtos de marca. O aumento do consumo-da classe média em mercados emergentes, como a Índia e o Sudeste Asiático, alimenta continuamente este mercado.
📊 Distribuição regional do mercado global de embalagens macias (2025): Ásia-Pacífico lidera o mundo com quase 30% de participação, a América do Sul tem desempenho além das expectativas e o Oriente Médio e a África representam o maior potencial de crescimento inexplorado.
4. Modelo das Cinco Forças: É fácil entrar neste negócio?
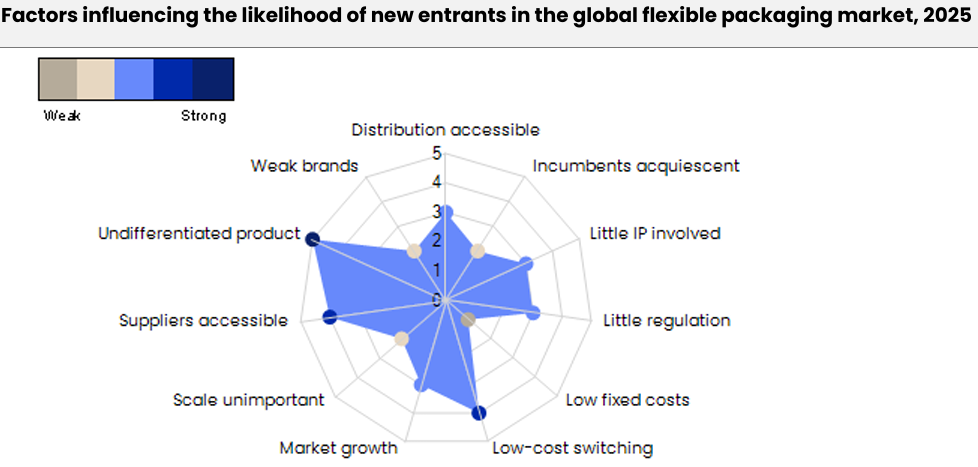
O relatório utiliza as Cinco Forças de Porter para analisar o cenário competitivo da indústria, e a conclusão é muito clara:
Intensidade Competitiva: Forte. Amcor, Mondi, Sealed Air, Toppan Printing-essas gigantes multinacionais não são apenas grandes em escala, mas também estão em constante expansão por meio de fusões e aquisições. A Amcor concluiu a sua fusão com a Berry Global em 2025, ampliando ainda mais a distância com os seus seguidores.
Poder de barganha dos compradores: médio. Os grandes clientes (como a Nestlé e a Procter & Gamble) têm poder de negociação, mas os custos de troca de embalagens personalizadas prendem alguns clientes, pelo que as duas forças se contrabalançam.
Fornecedores: Médio. Existem muitos fornecedores de resina em geral e a concorrência é acirrada; no entanto, a oferta de filmes-de alta barreira e compósitos especiais está concentrada. Quando os preços dessas matérias-primas flutuam, a pressão da transferência de custos é óbvia-durante o aumento dos preços das matérias-primas em 2022, toda a indústria sentiu isso.
Novos participantes: Médio. O limite de capital é alto e os requisitos de conformidade são rígidos, mas segmentos de nicho (como embalagens de impressão digital de pequenas tiragens) deixam lacunas para novos participantes. A ePac entrou no mercado através da impressão digital e foi adquirida por uma empresa de private equity em 2025 para acelerar a expansão.
Substitutos: Médio. Vidro, metal e papelão são concorrentes, mas em termos de leveza, vedação e custo, as embalagens flexíveis têm vantagens claras e abrangentes, e a substituição-em larga escala é improvável.
5. Sustentabilidade: de um item bônus a um item-obrigatório
Esta é a variável que mais chama a atenção em todo o relatório.
O "Regulamento de Embalagens e Resíduos de Embalagens" da União Europeia entrará oficialmente em vigor em fevereiro de 2025; vários estados dos EUA estão avançando na legislação EPR (Responsabilidade Estendida do Produtor); A China também está promovendo a gestão da poluição plástica e padrões de embalagens verdes. A pressão regulatória não é mais um “assunto futuro”, mas algo que deve ser abordado “agora”.
As empresas líderes estão respondendo rapidamente: a Amcor planeja investir US$ 120 milhões em P&D até 2025, com um portfólio de patentes superior a 7.000 itens; A Mondi lista a participação na receita de embalagens recicláveis e compostáveis como uma métrica estratégica central; A Tetra Pak lançará uma nova solução de embalagem de sucos usando materiais-à base de papel para substituir materiais-de origem fóssil até o final de 2025.
Para as marcas, isso significa que as decisões de aquisição estão mudando de uma abordagem de “preço{0}}primeiro” para um modelo-duplo de “certificação de preço e sustentabilidade”.
6. Lógica de crescimento para os próximos cinco anos
📊 Previsão global do tamanho do mercado de embalagens flexíveis (2025-2030): O tamanho do mercado deverá atingir US$ 351,6 bilhões até 2030, com a taxa de crescimento aumentando ano a ano. A taxa de crescimento anual em 2030 deverá atingir 7,1%.
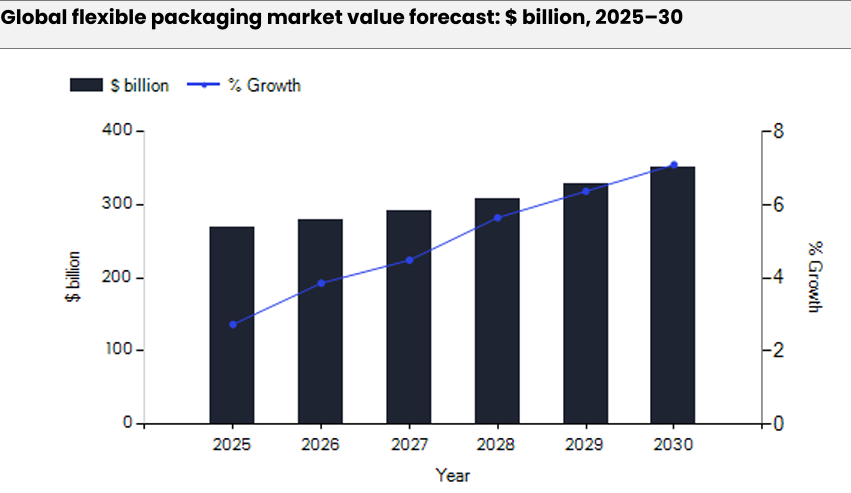
Três impulsionadores principais do crescimento acelerado: o impulso contínuo da logística do-comércio eletrônico para embalagens leves, o consumo incremental trazido pela urbanização nos mercados emergentes e o potencial de produto premium impulsionado por legislação sustentável que força atualizações do setor.
O mercado global de embalagens flexíveis está numa fase crítica de “volume estável e melhoria da qualidade”. A região da Ásia-Pacífico é o mercado em crescimento mais importante, e a regulamentação sustentável é a variável de longo-prazo mais certa. Para profissionais da cadeia de abastecimento, proprietários de marcas e investidores, agora é um bom momento para reavaliar os layouts estratégicos de embalagens flexíveis.
🔍 Três insights principais
Insight 1: A América do Sul é um mercado subestimado
A América do Sul ocupa o quarto lugar a nível mundial, com uma participação de 17,2%, uma dimensão absoluta de 46,4 mil milhões de dólares, já mais do dobro da do Médio Oriente e de África. As taxas de urbanização em países como o Brasil e a Colômbia estão a aumentar continuamente e a taxa de crescimento da procura de embalagens de bens de consumo excede a dos mercados europeus e americanos maduros, merecendo mais atenção.
Insight 2: A impressão digital está quebrando barreiras de escala
As embalagens flexíveis tradicionais exigem grandes tiragens, enquanto a tecnologia emergente de impressão digital possibilita pequenos lotes e alta personalização. A ascensão do ePac prova que os proprietários de marcas estão dispostos a pagar mais por “resposta rápida e personalização”, e ainda há espaço nesta via.
Insight 3: Os custos de conformidade das matérias-primas redistribuirão os lucros da indústria
À medida que os países implementam requisitos obrigatórios para materiais em contato com alimentos, proporções de conteúdo reciclado e pegadas de carbono, os custos de conformidade se concentrarão cada vez mais em conversores de pequeno- e médio-tamanho. As empresas líderes, alavancando economias de escala, podem absorver melhor estes custos e espera-se que a concentração da indústria aumente ainda mais.