


Os 100 maiores compradores de impressão da América do Norte são divulgados,-análise aprofundada das tendências de compras para Nestlé, Apple, Pepsi e muito mais!
A lista dos 100 maiores compradores de impressão da América do Norte em 2025 foi lançada, apresentando grandes marcas como Apple, Amazon, Pfizer, McDonald's, Pepsi e Coca{2}}Cola, que estão redefinindo o cenário da economia da impressão. Dos alimentos embalados à mala direta tecnológica, dos rótulos farmacêuticos ao varejo com desconto, a compra de produtos impressos está passando por mudanças tremendas. Quem está comprando agressivamente? Quem está se retirando? Quem está planejando o futuro? Isto é mais do que apenas uma lista; é um roteiro de sobrevivência para a indústria gráfica. Se você ainda está tomando decisões com base em “experiências passadas”, talvez já esteja ficando para trás. Recentemente, o renomado meio de comunicação norte-americano Printing Impressions publicou a lista dos 100 maiores compradores de impressão de 2025. A lista mostra que a receita total dos 100 maiores atingiu US$ 9,1 trilhões (aproximadamente ¥ 64,85 trilhões de RMB), com as compras de impressão totalizando cerca de US$86.058 bilhões de dólares (aproximadamente ¥ 613,335 bilhões de RMB), representando cerca de 0,83%. O valor total da produção anual dos Estados Unidos é de aproximadamente US$ 28,22 trilhões de dólares (aproximadamente ¥ 201,12 trilhões de RMB), com a demanda de impressão em torno de US$ 220,098 bilhões de dólares (aproximadamente ¥ 1,57 trilhão de RMB), representando cerca de 0,78%. permanecer competitivos e alcançar rentabilidade sustentável no meio desta remodelação significativa. Antes de nos aprofundarmos nas complexidades da IA, talvez valha a pena prestar atenção primeiro ao consumo na economia física: por exemplo, jantar em restaurantes, desde que ainda ofereçam menus em papel. Na verdade, o segmento de refeições embaladas está voltando como um dos principais compradores de produtos impressos, tornando-se um dos maiores e mais atraentes compradores entre os três principais sub-setores da indústria.
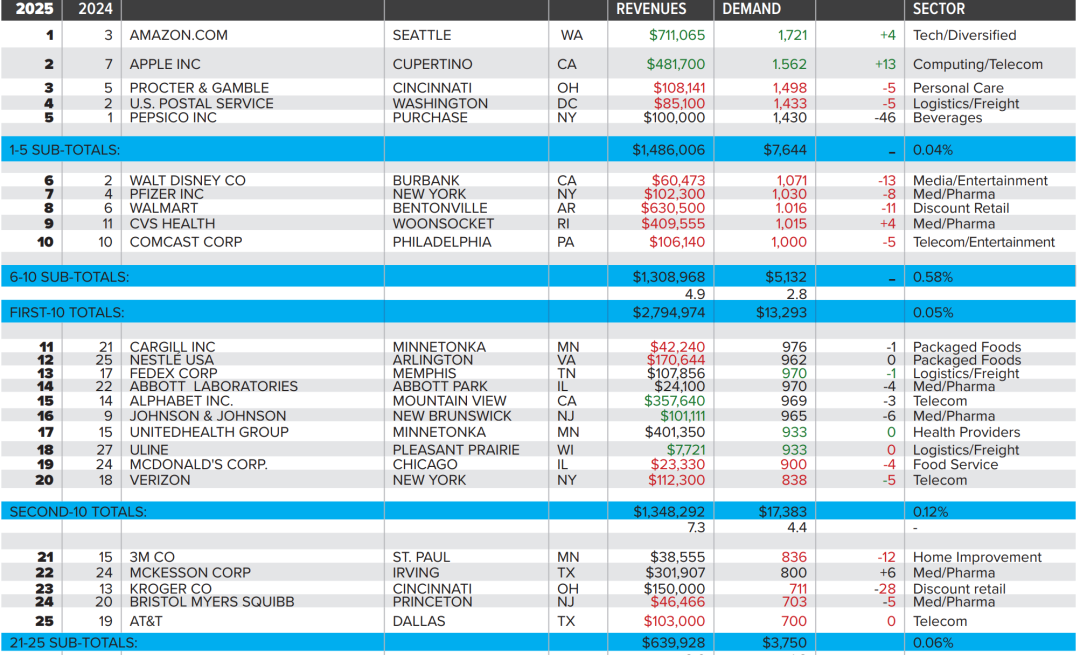
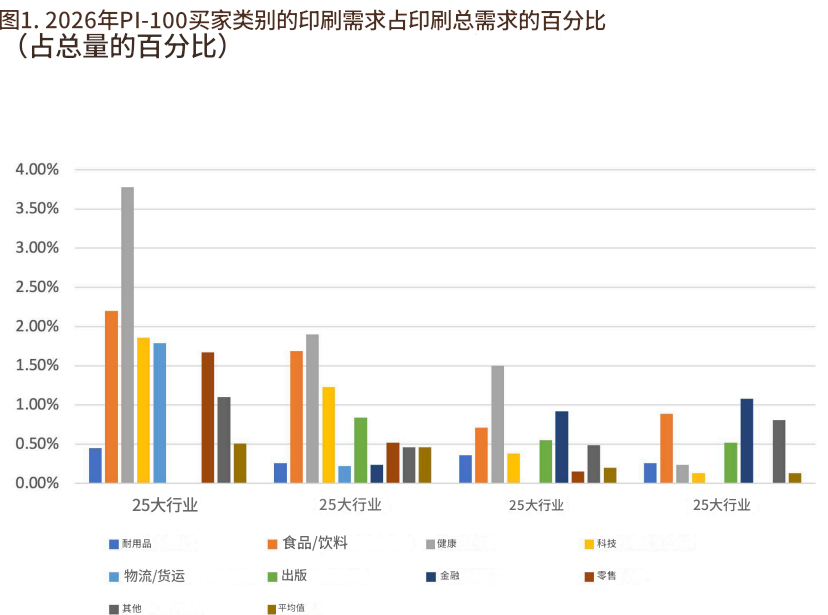
Mudanças na demanda de impressão na indústria de alimentos e bebidas embalados No campo de alimentos embalados, são notáveis os gastos com impressão de vários participantes importantes. A Cargill nos Estados Unidos, com receita de US$ 42,2 bilhões (queda de 5% ano-após-ano) e quase US$ 1 bilhão em despesas de impressão (queda de 1% ano-após-ano), saltou do 21º lugar no ano passado para o 11º lugar. Seguindo de perto está a Nestlé EUA, com US$ 170,6 bilhões em receitas (queda de 12% ano-após-ano) e despesas de impressão pouco menos de US$ 1 bilhão, que permaneceram estáveis (0% ano-após-ano), subindo do 25º lugar no ano passado para o 12º. Juntas, estas duas empresas representam quase 6% da quota de aquisição de impressão entre as 25 principais. Outros grandes compradores classificados entre o 25º e o 50º lugar incluem: Kraft Heinz, que subiu para o 28º lugar, com 30 mil milhões de dólares em receitas (aumento de 2%) e 700 milhões de dólares em despesas pendentes de impressão (queda de 7%); Mondelēz International, mantendo-se estável no 32º lugar, com 33,5 mil milhões de dólares em receitas (crescimento de 0%) e 600 milhões de dólares em despesas pendentes de impressão (sem alterações); e General Mills, que subiu duas posições para a 77ª posição, com US$ 19,7 bilhões em receitas (aumento de 5%) e US$ 300 milhões em despesas pendentes de impressão (queda de 4%).
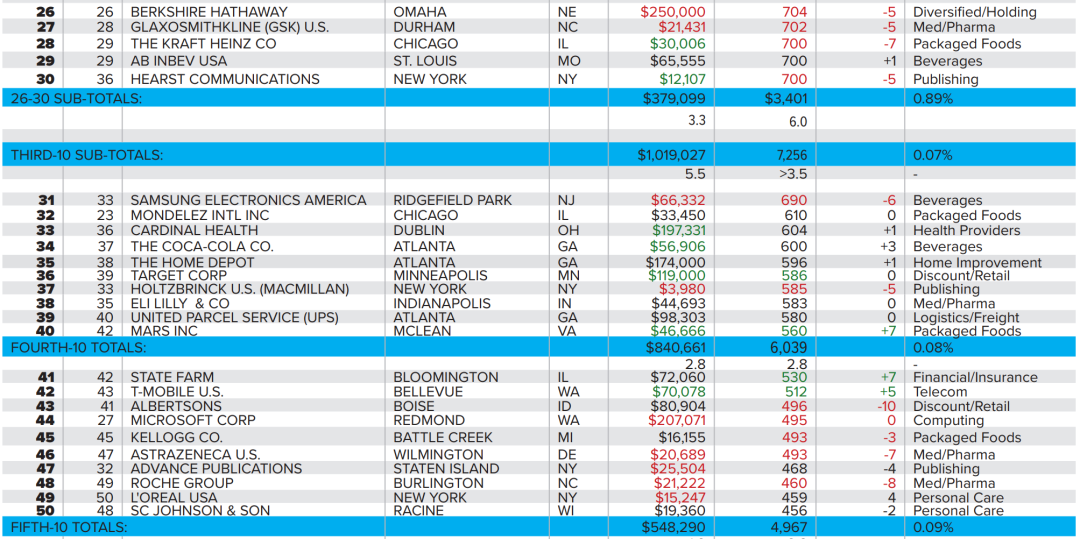
Em contraste, o desempenho do sector das bebidas e da alimentação parece relativamente estável, especialmente em termos de despesas de impressão. Do ponto de vista da economia da impressão, espera-se que esta indústria permaneça estagnada. No entanto, os maiores compradores continuam a ser exceções. A PepsiCo caiu da primeira posição no ano passado para o quinto lugar, com receitas de 100 mil milhões de dólares (quase nenhum crescimento) e despesas de impressão de 1,4 mil milhões de dólares (um declínio acentuado de 46%). Como um dos comerciantes mais diversificados no setor de bebidas e salgadinhos, a PepsiCo está lançando ativamente novas marcas e garantindo o mercado de lojas de conveniência, gerando demanda por materiais impressos, como embalagens flexíveis, decoração metálica, caixas de papelão litográficas C1S, rótulos e materiais de PDV de varejo. A Coca-Cola subiu do 37º para o 34º lugar, com receita de US$ 59,9 bilhões (um aumento de 8%) e despesas de impressão de US$ 600 milhões (aumento de 3%). Isso se deve à sua posição dominante em cadeias de-fast food e às vantagens em prateleiras de supermercados, promoções de-fim de-corredor e descontos em cupons. No setor de bebidas para adultos, a Anheuser-Busch InBev subiu do 31º para o 29º lugar, com receita de US$ 65,5 bilhões (uma queda de 1%) e despesas de impressão de US$ 700 milhões (um aumento de 1%). Após contratempos com a marca Bud Light, a Anheuser-Busch InBev começou a promover marcas de bebidas com baixo teor- ou sem{31}}alcoólicas e planeja introduzir subprodutos de proteínas e enzimas-para a agricultura sustentável. Para a indústria gráfica, esta marca “Budweiser” poderá ter um potencial considerável. Além disso, quatro marcas de serviços de alimentação drive{35}}thru chegaram à lista das 100 principais. O McDonald's subiu do 25º para o 19º lugar, com receita de US$ 23,3 bilhões (queda de 10%) e US$ 900 milhões do negócio de impressão (queda de 4%). É relatado que os pedidos dos Arcos Dourados do McDonald's serão transferidos para centros regionais e feitos através de um portal vinculado a fornecedores autorizados. Os gigantes da tecnologia estão entrando no mercado de mala direta e impressão.
A Amazon, classificada em primeiro lugar, teve receitas de 711 mil milhões de dólares (um aumento de 4%), com custos de impressão de 1,7 mil milhões de dólares (um aumento de 4%), subindo do terceiro para o quarto lugar no ranking. A Amazon foi reclassificada como entidade tecnológica, mas o seu âmbito de negócio é amplo, incluindo armazéns, frotas de entrega, lojas de retalho e uma gama de tecnologias inovadoras, com a inteligência artificial no seu núcleo. A demanda impressa da empresa inclui mala direta e documentos para promoção de software (usados principalmente para atrair milhares de futuros franqueados-terceiros), circulares de varejo e-livros eletrônicos. Outra política da Amazon-que incentiva fornecedores existentes e potenciais a pagar pela participação em vez de serem compensados por meio de vendas-pode representar um uso indevido de seus Modelo "hub-e-spoke". O incentivo é o acesso “extra” a milhões de membros e canais assumidos para alcançar os compradores da Amazon. Esse conceito de alavancar uma base de fidelidade se espalhará para mais empresas, que acreditam erroneamente que os usuários de comércio eletrônico existentes são ativos exclusivos e exploráveis. Além disso, o fundador da Amazon, Jeff Bezos, é dono de um importante jornal. Enquanto isso, a Apple, que ficou em segundo lugar, teve receita de US$ 481,7 bilhões (aumento de 14%), com investimentos impressos de US$ 1,6 bilhão (aumento de 13%). Sendo a empresa com o maior capital de marketing da história, o seu valor de mercado atinge os 3 biliões de dólares, com bastante dinheiro e crédito para comprar centenas de "frutas eletrónicas em fermentação" no futuro (2026-2030). A Apple implantará 150 ou mais escritórios de sourcing, principalmente para mala direta, etiquetas, caixas de embalagem e sinalização de lojas/transportes, fornecendo canais robustos para os vendedores.Cinco empresas de telecomunicações no "modelo de vaca leiteira" estão no lado da tecnologia aguardando a-eliminação, aquisição ou fusão:- a Comcast, classificada em 10º lugar, teve receita de US$ 106,1 bilhões (uma queda 6%), com custos de impressão restantes de US$ 1 bilhão (queda de 5%), e pode ser a primeira a cortar a rede.- A Verizon, classificada em 20º lugar, teve receita de US$ 112,3 bilhões (queda de 12%), com custos de impressão restantes de US$ 800 milhões (queda de 5%), caindo da 18ª posição e encerrando operações em muitas lojas de varejo.- AT&T, classificada em 25º, teve receita de US$ 103 bilhões (queda de 5%), com custos de impressão restantes de US$ 700 milhões (estáveis), enfrentará o mesmo destino.- A T-Mobile US, classificada em 42º lugar, teve receita de US$ 70,1 bilhões (aumento de 5%), com custos de impressão restantes de US$ 500 milhões (aumento de 5%), é a única empresa com bom desempenho nesta categoria. A América, classificada em 31º lugar, teve receitas de 66,3 mil milhões de dólares (queda de 39%), com custos de impressão projetados de 700 milhões de dólares (queda de 6%), beneficiando de investimentos de evasão fiscal na Coreia e na China. Cada participante da lista de tecnologia é um grande mala direta e um comprador significativo de sinalização e roupas relacionadas a eventos e lojas.
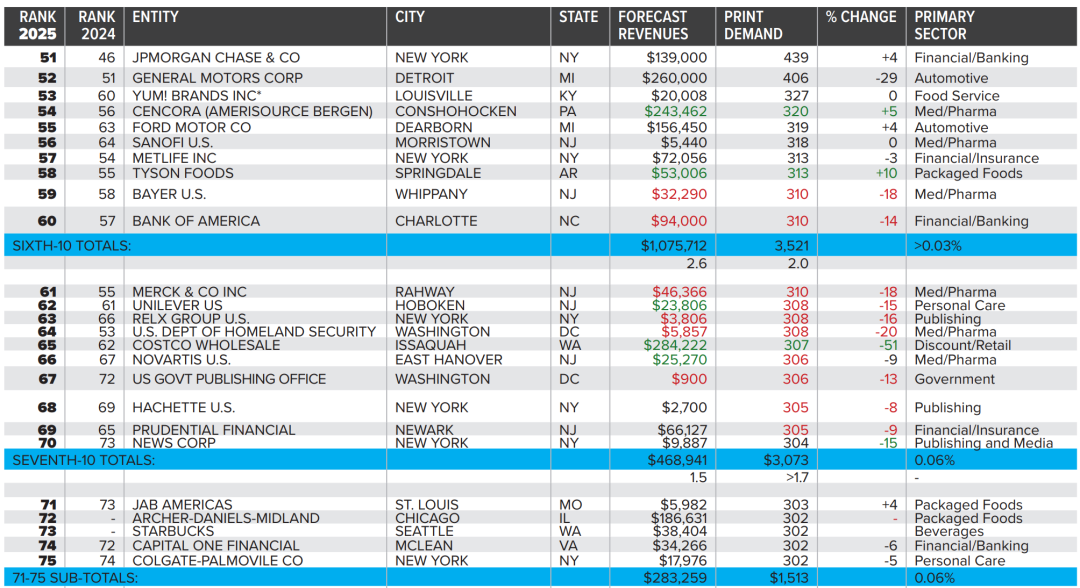
Gastos no setor farmacêutico e de saúdeAs prescrições-orientadas para resposta no setor de saúde permanecerão em um estado de mitigação até (esperamos que não) um inevitável surto natural ou vírus-contidos em laboratório se espalhem novamente, especialmente no setor farmacêutico. As principais empresas gastadoras incluem:Pfizer (nº 7): receita de US$ 102,3 bilhões (-14%), US$ 1 bilhão em custos de impressão (-8%).Johnson & Johnson (nº 16): receita de US$ 101,1 bilhões (+3%), menos de US$ 1 bilhão em custos de impressão (-6%).Abbott (#14): receita de US$ 24,1 bilhões (+29%), menos de US$ 1 bilhão em custos de impressão (-4%).McKesson (#22): receita de US$ 301,9 bilhões (+3%), US$ 800 milhões em custos de impressão (+6%).Bristol-Myers Squibb (#24): Receita de US$ 46,5 bilhões (-7%), US$ 700 milhões em custos de impressão (-5%). A empresa lançou novas promoções de produtos que aumentarão as vendas finais de seu medicamento para anemia Reblozyl, tratamento de câncer de pele em estágio avançado Opdualag, anticoagulante Eliquis e imunoterapia contra câncer Opdivo, com um aumento esperado de até dois terços.Eli Lilly (#38): receita de US$ 44,7 bilhões (+5%), US$ 600 milhões em custos de impressão (0%). A empresa é líder no desenvolvimento de medicamentos para fígado, diabetes e obesidade. Na gestão de pagamentos de saúde de terceiros, espera-se que os melhores desempenhos sejam a Humana, classificada em 92º lugar, e o UnitedHealth Group, classificado em 17º.
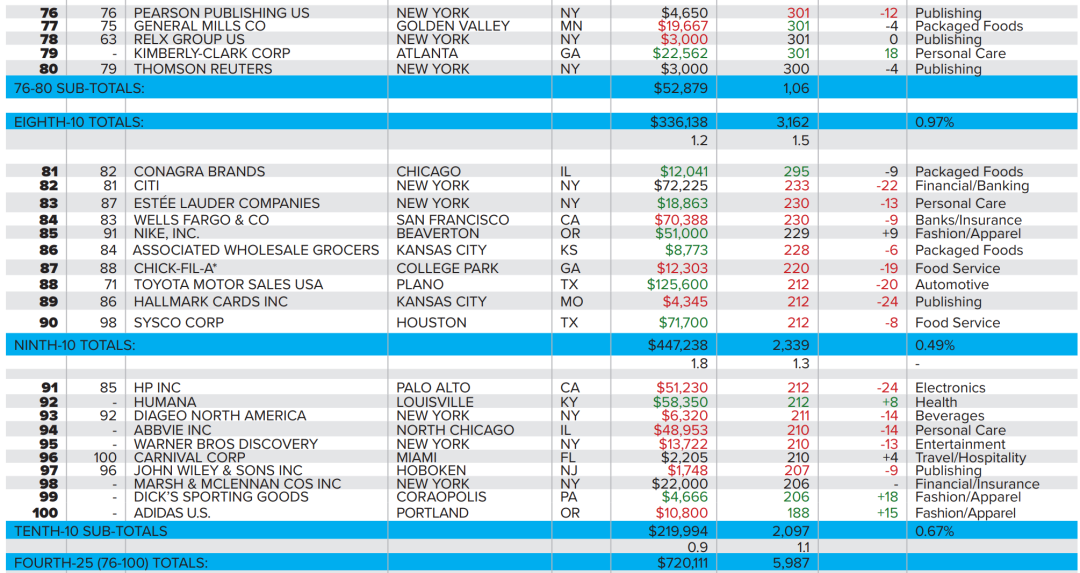
Indústria de varejo de descontoA indústria de varejo de desconto é dominada por quatro grandes empresas de demanda, contribuindo com 87,3% do volume de compras de impressão do setor. Classificado em 8º lugar, o Walmart gerou US$ 630,5 bilhões em receitas (queda de 3%), com despesas de impressão restantes de US$ 1 bilhão (queda de 11%). Assim como Kroger, classificado em 23º lugar, o Walmart promoveu ainda mais o envolvimento dos fornecedores por meio de uma agência de marketing interna. Como uma extensão de seu centro de fornecedores, o Walmart inclui promoções como sinalização, empresas de serviços financeiros (FSI) e transmissões{10}}de circuito fechado por satélite nas atividades de compra e venda. Albertsons, 44º lugar, também está lançando sua própria agência. A Costco Wholesale, classificada em 65º lugar, teve receita de US$ 284,2 bilhões (+16%) e despesas de impressão de US$ 300 milhões (-51%), com classificação baixa porque a maior parte da sinalização sazonal e-promoções nas lojas são totalmente financiadas pelos fornecedores. O foco principal da Costco é reter seus 68 milhões de membros e ganhar mais usuários com assinatura anual por meio de cartões, cheques e correio, que é sua única meta de lucro. Embora tenha havido uma tentativa de descontinuar a revista mensal "Costco Connection", ela ainda é publicada online e impressa com oito edições regionais, apoiada apenas por publicidade cooperativa, e não está incluída no cálculo de despesas impressas acima.As seis empresas de varejo de desconto da lista contribuíram com US$ 4,8 bilhões, respondendo por 9% da demanda total do setor, ultrapassando 1/33 da demanda total impressa.Mudanças na indústria de logística/freteClassificada Em quarto lugar, o Serviço Postal dos Estados Unidos (USPS) gerou 85,1 mil milhões de dólares em receitas (queda de 3%), com 1,4 mil milhões de dólares em despesas de impressão (queda de 5%), demonstrando a maior capacidade de navegar pelos desequilíbrios económicos, transferindo os custos reais e projectados para todas as outras empresas. O USPS não é apenas o maior comprador, mas também tem o maior número de compradores. Cada postmaster pode comprar até US$ 10.000 por item para negócios e atividades locais. Os principais pontos de decisão estão concentrados no departamento de marketing do cliente. A FedEx, classificada em 13º lugar, gerou 108 mil milhões de dólares em receitas (um aumento de 3%), com despesas de impressão inferiores a mil milhões de dólares (uma queda de 1%), e é um participante altamente integrado na cadeia de abastecimento logístico. Os escritórios da FedEx têm mais de 2.200 localidades, representando quase metade de todos os produtos e serviços relacionados à imagem. A maior parte das compras é descentralizada por região e departamento, exigindo que os potenciais fornecedores se registrem em portais eletrônicos, selecionem os códigos do Sistema de Classificação da Indústria Norte-Americana (NAICS) e esperem muito tempo para receber uma resposta ou solicitação de cotação.
A United Parcel Service (UPS), classificada em 39º lugar, com receita de US$ 98,3 bilhões (aumento de 2%) e US$ 600 milhões pendentes, teve variação de 0%. A receita, a participação de mercado, os gastos com mídia e a reputação pública da empresa "Big Brown" estão diminuindo e diminuindo, especialmente na mente dos proprietários de lojas franqueadas e dos clientes. O negócio de-que{8}}carga de caminhão (LTL) da controladora foi vendido, e a empresa está perigosamente focada na entrega de pequenas encomendas. A Uline, classificada em 18º lugar, tem receita de US$ 7,7 bilhões (aumento de 22%) com US$ 900 milhões pendentes (inalterável). A família Uihlein fundou a Uline há 45 anos em um porão e agora se tornou uma grande distribuidora de materiais de embalagem, em grande parte graças ao seu onipresente catálogo sazonal de 800{18}} páginas, cujo enorme tamanho incentiva os destinatários a manter, exibir e comprar itens.Outros bens de consumo não essenciais
Dez editoras-estabelecidas há muito tempo dominam o setor, apesar da entrada (e saída) de milhares de 'pequenas editoras'. A Hearst Communications, classificada em 30º lugar, e o RELX Group US, classificado em 63º lugar, são representantes típicos da mídia revista.
No-setor de bens de consumo não essenciais, as duas maiores empresas de entretenimento de capital aberto são: The Walt Disney Company, classificada em 6º lugar, e Warner Bros. No setor da moda, a Nike, classificada em 85º lugar, regista um rápido crescimento.
Espera-se que cinco empresas dos dois setores de bens duráveis aumentem conjuntamente a demanda por materiais impressos.. 3M, classificada em 21º lugar, é o maior participante do setor; A Home Depot, classificada em 35º lugar, impulsionará o negócio da impressão em três direcções diferentes para (re)criar a procura afectada pela recessão económica.
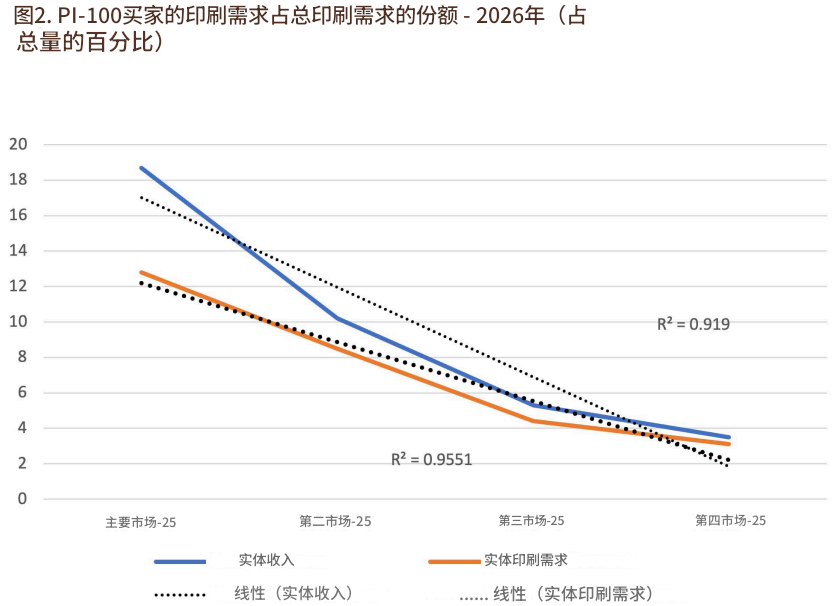
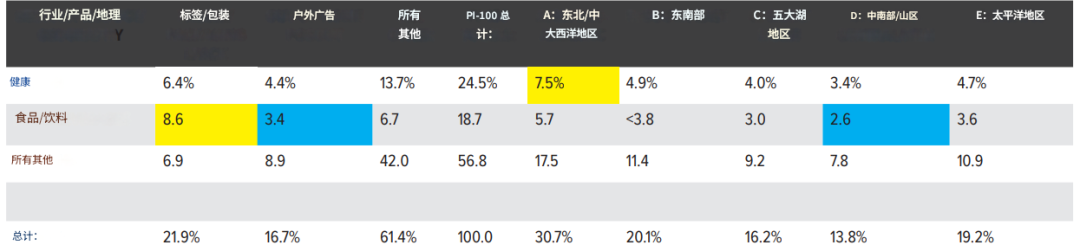
Roteiro da indústria gráfica e estratégia de investimentoDe acordo com a análise-de tabulação cruzada, a combinação ideal é fornecer serviços de etiquetagem/embalagem para fornecedores de serviços de saúde na região Nordeste/Médio{3}}Atlântico dos EUA (8,6x7.5=64.5). Por outro lado, a combinação menos atraente na tabulação-cruzada é a oferta de serviços de publicidade externa para empresas de alimentos e bebidas nas regiões Centro-Oeste/Montanha.
O que pode ser confirmado é que as empresas gráficas e os seus fornecedores devem agora tratar os dados da indústria como um roteiro e não como um espelho retrovisor. Numa economia de impressão dominada por gigantes da embalagem, da alimentação, da saúde e da tecnologia, confiar em pressupostos anteriores sobre a produção e o mix de produtos corre o risco de obsolescência. As empresas que investem em vários-setores, estreitam o seu foco e investem estrategicamente sobreviverão. Aqueles que insistem num negócio comoditizado amplo e sem foco enfrentarão inevitavelmente a consolidação e a saída, uma vez que a inteligência artificial, os custos de capital e a evolução da hierarquia de compradores remodelarão permanentemente o panorama do mercado.